Kan EMS-bolagen försvara värderingen?
Under den senaste tiden har kontraktstillverkarna fått ett ordentligt lyft. Efter en period med pressade aktiekurser har ökade försvarsbudgetar, nya kontrakt, förvärv inom försvarssektorn och ett ökat intresse för underleverantörer inom sektorn gett medvind åt EMS-bolagen.
Men utvecklingen handlar inte bara om försvar. Lägre lagernivåer hos kunderna, AI-satsningar, datacenter och en ökad efterfrågan på lokal produktion är andra faktorer som bidrar till en starkare marknad. Den stora frågan är därför (som alltid): är förväntningarna framåt rimliga - och kan de motivera dagens värderingar?
För att förstå var dagens förväntningar kommer ifrån behöver vi först blicka tillbaka.
EMS-bolagen på aggregerad nivå
När vi tittade till de nordiska kontrakstillverkarna efter Q3-rapporterna 2024 var det tuffa tider för bolagen. Efterfrågan från slutkonsumenterna hade börjat vika, samtidigt som många av kontraktstillverkarnas kunder satt med för stora lager. Nya order sköts därför upp eller drogs helt tillbaka, vilket fick stora konsekvenser för kontraktstillverkarna när volymerna började falla kraftigt.
Historiskt har lägre beläggning inneburit tydlig marginalpress i branschen. Den här gången var marginalpressen dock betydligt mer begränsad.
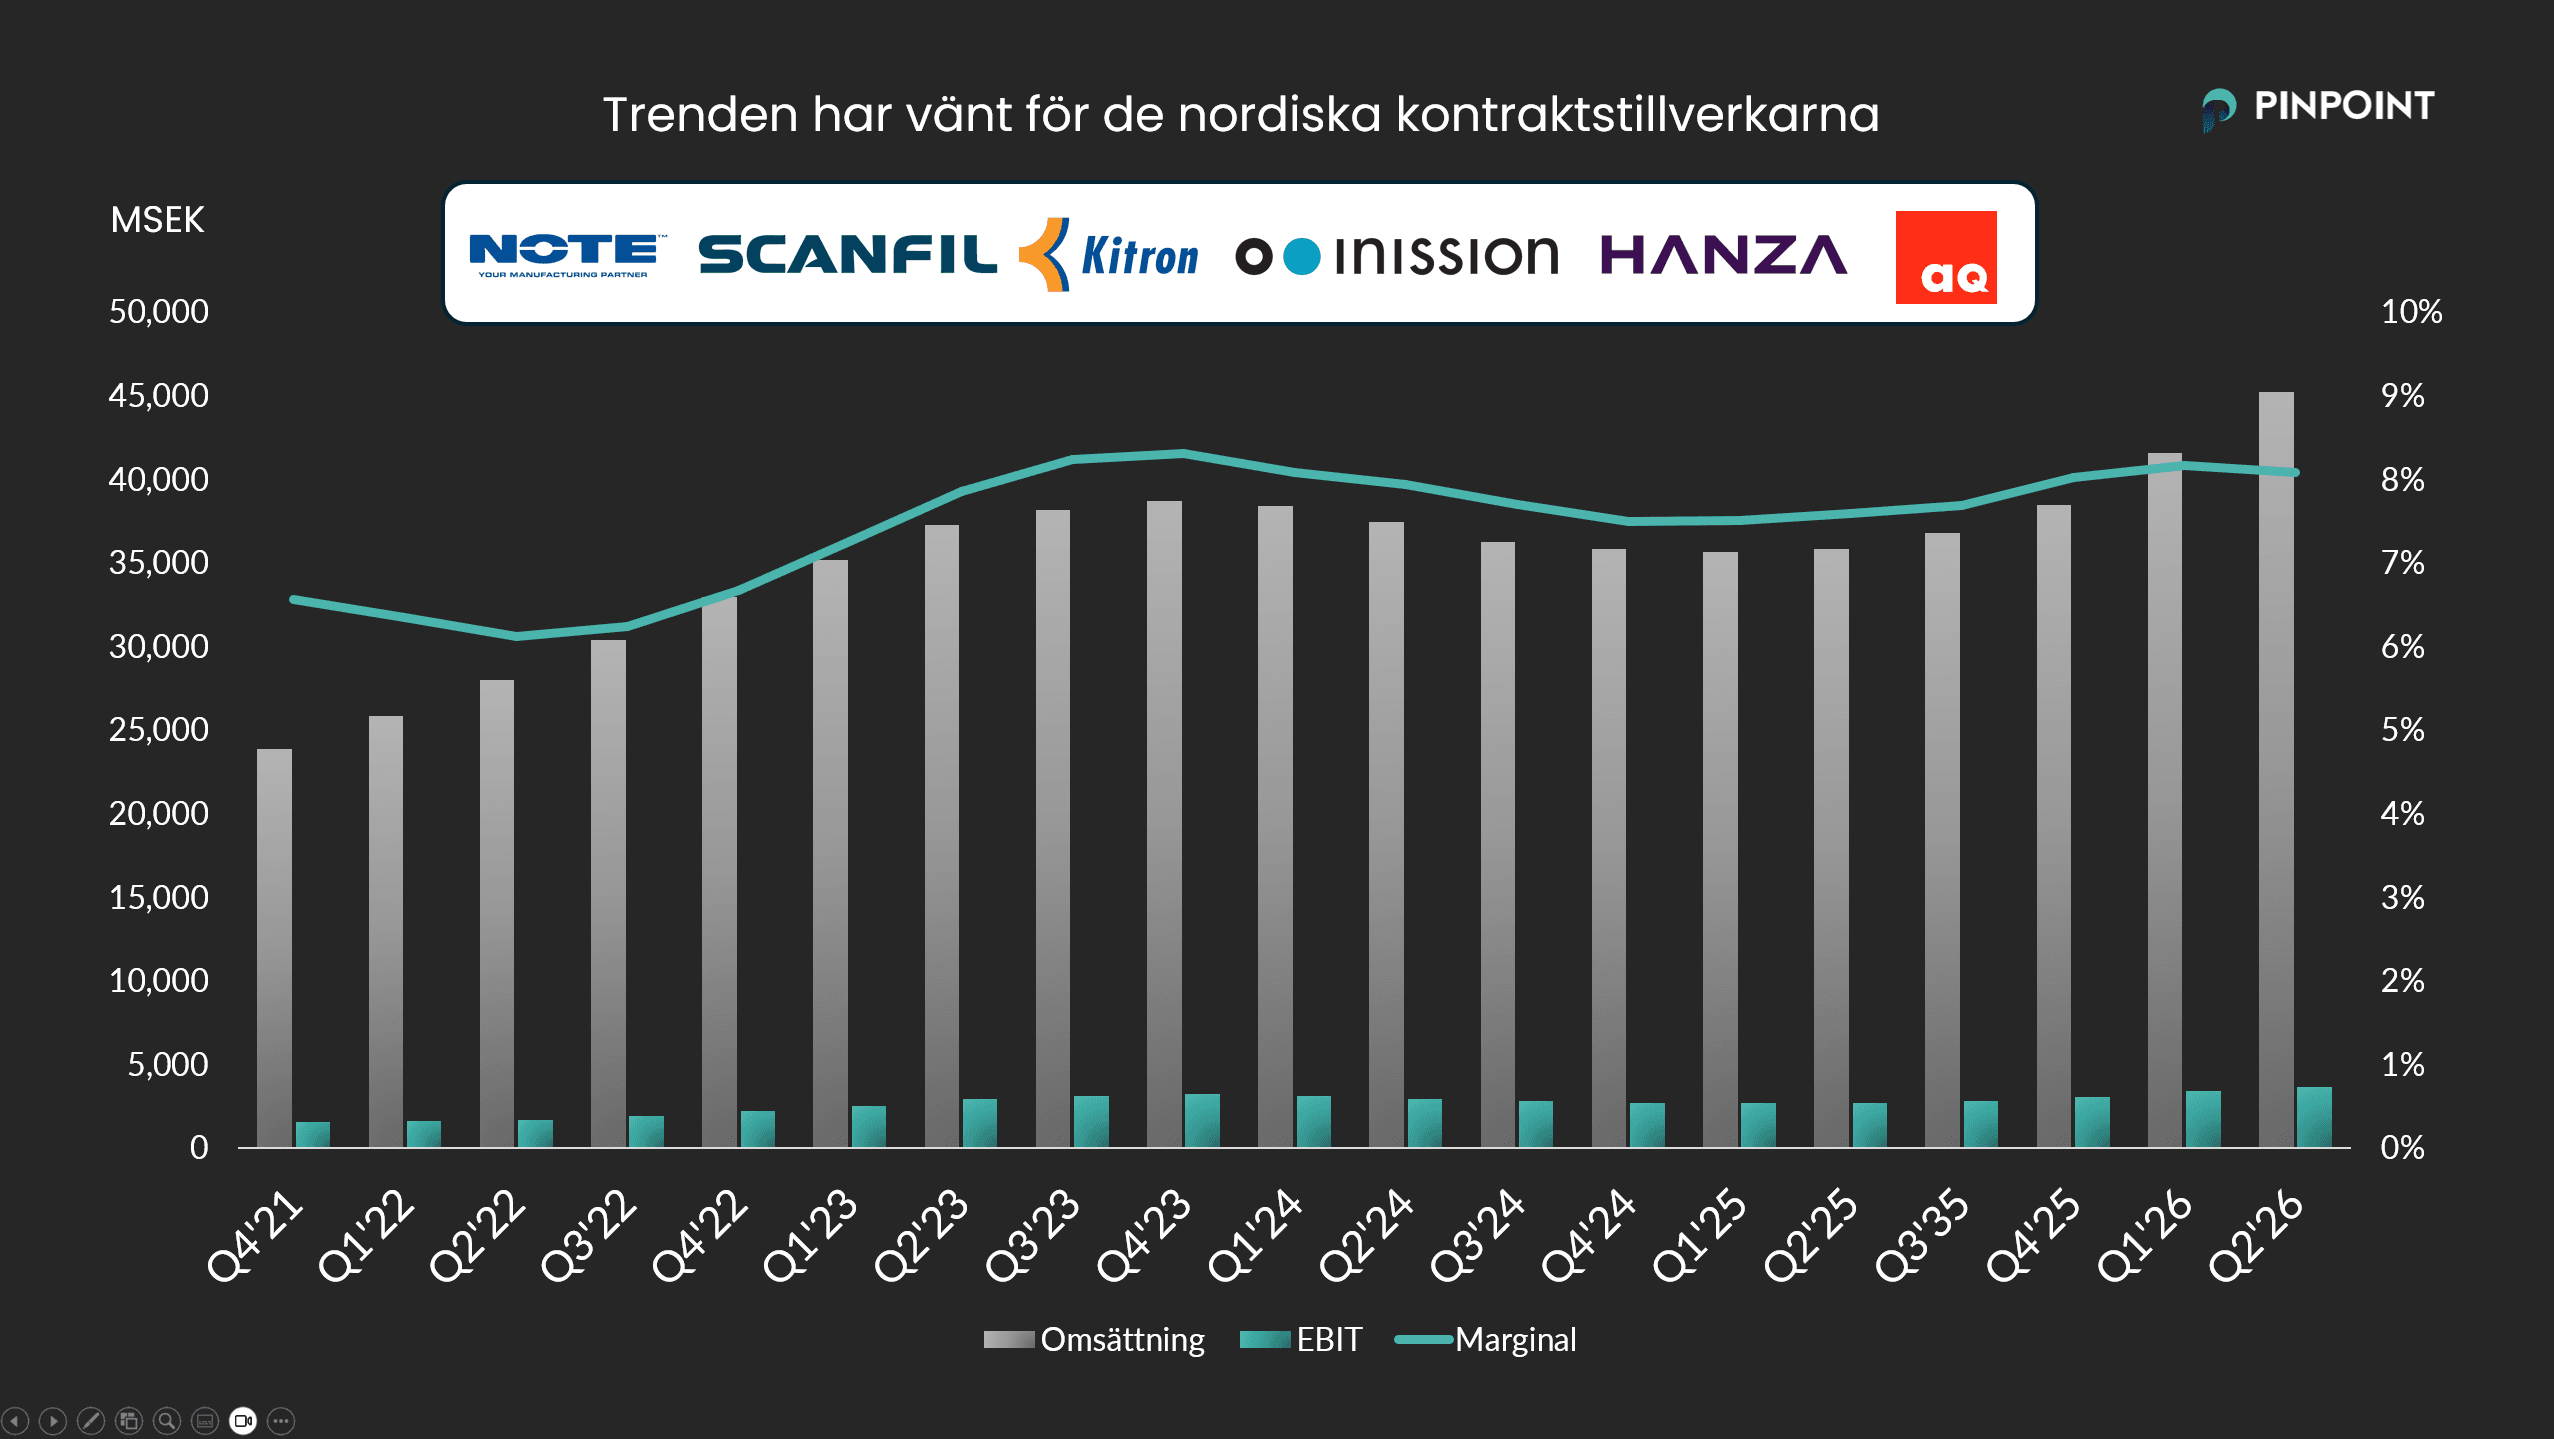
När vi aggregerar omsättning och rörelseresultat för sex av de nordiska kontraktstillverkarna syns att marginalerna visserligen pressades under 2024, men att rörelsemarginalerna ändå höll sig kring 7%. Det är högt ur ett långsiktigt historiskt perspektiv och kan vara ett tecken på att bolagen har stärkt sina positioner i värdekedjorna och att marknaden har blivit mer mogen.
Under slutet av 2025 och första halvåret 2026 har utvecklingen vänt. Bolagen har åter börjat växa organiskt, beläggningen har ökat och lönsamheten har stärkts.
Förväntningarna framåt
Med historiken bakom oss blickar vi framåt. Väntar sig investerarna att den positiva utvecklingen fortsätter - och i så fall hur länge?
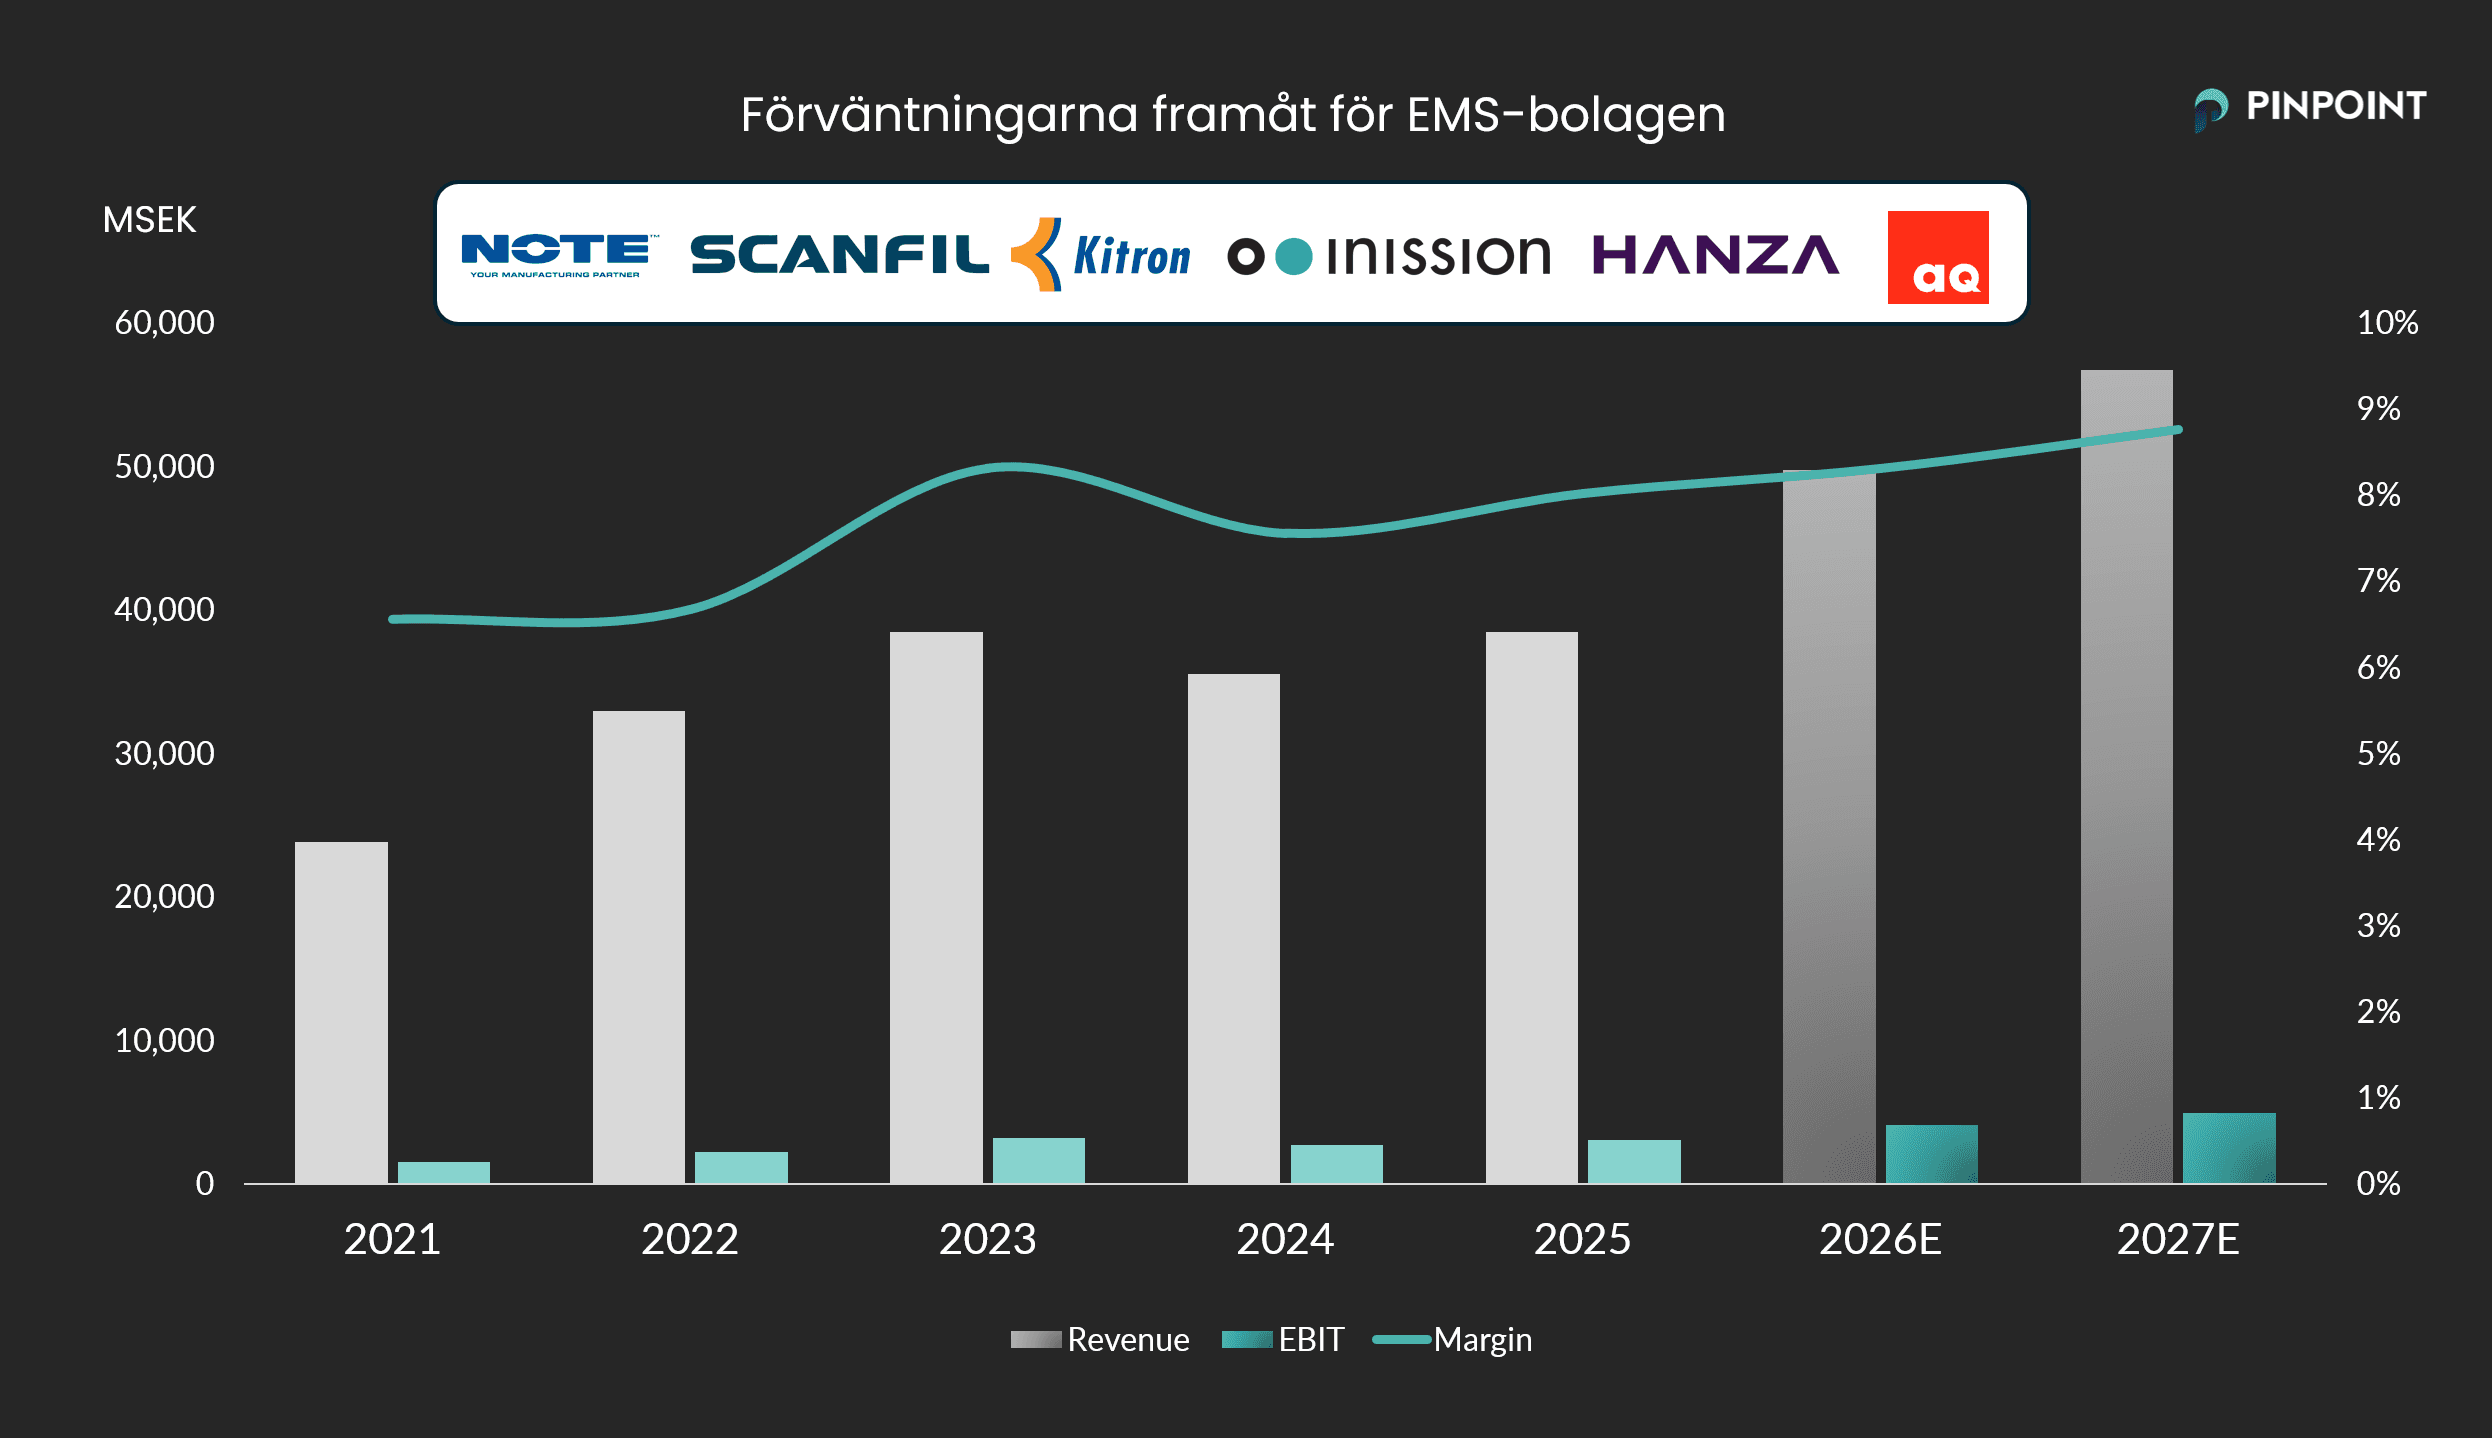
För helåren 2026 och 2027 väntas en rejäl tillväxt i såväl omsättning som resultat för de nordiska kontraktstillverkarna. Under 2026 väntas omsättningen öka med hela 30%, följt av ytterligare 14% tillväxt under 2027.
Här är det viktigt att poängtera att flera av bolagen har genomfört större förvärv som konsolideras in under 2026 och 2027. Tillväxten handlar alltså inte enbart om organisk utveckling, även den underliggande organiska tillväxten väntas vara tydligt positiv.
En viktig drivkraft är den ökade efterfrågan från kunder inom framför allt försvarssektorn, där tillgången på produktionskapacitet i sig kan vara en begränsande faktor. Samtidigt väntas en bredare återhämtning inom industrin och fortsatt efterfrågan inom andra nischer bidra till utvecklingen.
Den återvändande organiska tillväxten väntas dessutom bidra till högre beläggning och förbättrad lönsamhet. På aggregerad nivå räknar investerarna med att rörelsemarginalerna återhämtar sig mot de rekordnivåer som noterades 2023.
Värdering för 2027E
Bolag | EV/EBIT 2027E |
Inission | 11,1 |
Hanza | 12,6 |
Scanfil | 13,2 |
Note | 13,4 |
Kitron | 15,8 |
AQ | 20,0 |
Värderingen baseras på nuvarande enterprise value, inklusive nettoskuld och leasing, samt Pinpointkonsensus för 2027E.
NOTE
NOTE är ett tydligt exempel på ett EMS-bolag som har fått en allt större exponering mot försvarssektorn genom förvärv. Bolaget har länge haft en historik av god tillväxt och hög avkastning på kapital, men under 2026 har försvar blivit en allt viktigare del av verksamheten.
I mars 2026 förvärvade NOTE brittiska STI Enterprises Holdings Limited. Bolaget väntas omsätta cirka 750 MSEK under 2026, har lönsamhet i nivå med NOTE och omkring 300 anställda. Framför allt innebär förvärvet en betydande exponering mot försvarssektorn. I Q2-rapporten uppgav NOTE att Security & Defence stod för cirka 28% av den externa försäljningen, upp från 13% året innan.
Förvärvet blir därmed en viktig del av den tillväxt som väntas framåt, men även den organiska utvecklingen är central. Investerarna räknar med tvåsiffrig tillväxt och ett tydligt resultatlyft under 2026.
Det blir därför intressant att följa om den ökade försvarsexponeringen, tillsammans med den underliggande marknadsåterhämtningen, gör det möjligt för NOTE att leverera på de förväntningar som redan finns i aktien.
Kitron
Även Kitron är ett bolag som har fått medvind från den europeiska upprustningen. Efter första halvåret 2026 har bolaget redan presenterat två rapporter med hög tillväxt och god lönsamhet, samtidigt som utsikterna framåt har stärkts. Kunder inom försvarssektorn står för över hälften av Kitrons omsättning, och med långa ledtider i sektorn utgör försvar en ännu större andel av orderboken.
Den 24 augusti justerade Kitron upp sin prognos till den övre delen av tidigare guidning. För helåret väntas nu en omsättning på 1 050-1 150 MEUR och ett rörelseresultat på 97-112 MEUR.
I samband med Q2-rapporten beskrev vd Peter Nilsson utvecklingen som strukturell och pekade ut den europeiska upprustningen inom försvar, datacenter och industriell digitalisering som viktiga drivkrafter. Till skillnad från en kortsiktig efterfrågeökning handlar det alltså om faktorer som bolaget bedömer kan bidra till en mer långvarig förändring i marknaden.
Samtidigt är frågan densamma som för sektorn i stort - hur mycket av den förväntade tillväxten är redan inprisad?